

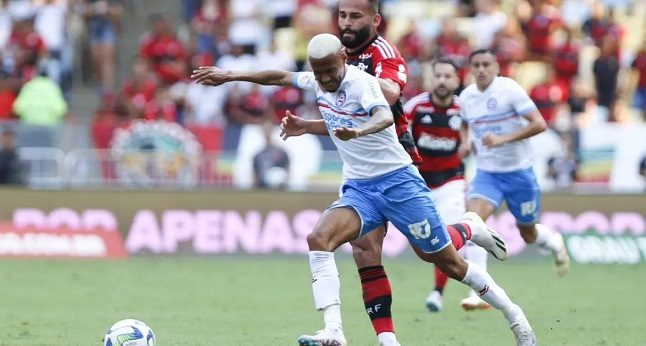
 Foto: Felipe Oliveira/ Divulgação /EC Bahia
Por Livia Heringer – advogada.
Os clubes de futebol, em especial, os que se tornaram SAFs da Série A do Campeonato Brasileiro, estavam preocupados com os reflexos de um possível aumento da carga tributária com a aprovação da Reforma Tributária. Felizmente, o plenário do Senado aprovou o parecer do senador Eduardo Braga (MDB-AM), que acatou emenda incluindo as SAFs entre os regimes específicos de tributação autorizados pela Proposta de Emenda Constitucional (PEC 45/2019).
Agora, o próximo passo será a nova apreciação do texto na Câmara dos Deputados. Caso os parlamentares mantenham na íntegra o texto recebido do Senado, os clubes-empresas poderão manter a tributação diferenciada e simplificada. Com isso, times como Vasco, Botafogo, Cruzeiro e Bahia poderão se beneficiar após tanto investimento por parte de empresários e investidores.
Desde que a Lei das SAFs foi sancionada, em 2021, mais de 40 clubes de futebol se tornaram empresas no Brasil. Conhecidas por ‘Sociedades Anônimas de Futebol’, elas correspondem a um modelo especial de constituição de empresa e trazem uma proposta de fortalecer as receitas e gestões das agremiações do esporte mais popular do Brasil.
“O modelo das SAFs é um sucesso, servindo para resgatar clubes falidos e torná-los rentáveis, beneficiando um setor tão importante não só para nossa economia, mas para o coração dos brasileiros. Os investidores consideram todos os custos ao decidir realizar investimentos, inclusive tributário”, explica Livia Heringer, advogada do Ambiel Advogados, especialista e mestra em Direito Tributário, e especialista em Contabilidade, Controladoria e Finanças.
Para a especialista, retirar as SAFs dos regimes específicos da reforma tributária significaria frustrar a expectativa daqueles que já investiram e daqueles que pretendem investir nos clubes-empresa. “Isso inviabilizaria uma indústria que tem muito a crescer. Felizmente, o setor foi incluído na reforma”, aponta. A seguir, entenda como o regime de tributação vai funcionar para essas SAFs.
Como as SAFs são atualmente tributadas? E como ficam após a Reforma?
Atualmente, o regime de tributação das SAFs é uma espécie de SIMPLES Nacional, em que os tributos federais são pagos numa única guia a uma alíquota de 5% sobre a receita mensal, além do ISS, a uma alíquota de 2% a 5%, a depender do Município.
Um dos objetivos da reforma tributária é tornar a tributação sobre o consumo mais simples, transparente e eficiente. O ISS e o ICMS serão substituídos pelo IBS (imposto sobre bens e serviços) e o IPI, o PIS e a COFINS serão substituídos pela CBS (contribuição sobre bens e serviços). Os novos IBS e CBS terão alíquotas gerais (uniformes) para bens e serviços dentro de um território, exceto para os setores previstos no texto constitucional.
Dessa forma, a Constituição passará a prever os setores beneficiados por regimes diferenciados (com alíquotas diferenciadas), regimes específicos (com alíquotas diferenciadas e apuração própria) e regimes favorecidos (SIMPLES e Zona Franca de Manaus). Todo o restante ficará sujeito à alíquota padrão. “As SAFs não estavam listadas entre os regimes específicos no texto original da reforma tributária, portanto, passariam a estar sujeitas ao recolhimento padrão”, pontuou Livia Heringer.
A advogada explica que, dentro do recolhimento unificado das SAFs, está o PIS e a COFINS, que serão extintos e substituídos pela CBS; além do ISS, que será extinto e substituído pelo IBS. “Como as SAFs estavam de fora dos regimes específicos no texto original, elas cairiam na regra tributação das empresas em geral, que é muito maior”.
Colocando em números, uma carga tributária que hoje é de 7% a 10% só para os tributos alterados na reforma, passaria a ser de 25 a 27,5%, alíquota geral que tem sido cogitada. “Isso inviabilizaria a existência e o desenvolvimento do regime simplificado aprovado há 2 anos, e que serviu justamente para que os clubes de futebol migrassem do formato de associação sem fins lucrativos para clube-empresa”, concluiu Livia.
Fonte:
Livia Heringer é especialista em Direito Tributário/Crédito: Divulgação/M2 Comunicação Jurídica
Livia Heringer – advogada do Ambiel Advogados, especialista e mestra em Direito Tributário, e especialista em Contabilidade, Controladoria e Finanças.
Sobre a M2 Comunicação Jurídica







 Imagem de Darkmoon_Art por Pixabay


 Imagem de Stefano Escandiussi stecks05 do Pixabay

 Imagem de Moondance por Pixabay


 Imagem ilustrativa de feraugustodesign por Pixabay


 Imagem de ALBERTO H. FABREGAS do Pixabay

 Image by Couleur from Pixabay


